Empreendedorismo
O que fazer quando milhões de empresas estão à beira do abismo?

8,9 milhões. Este é o número de empresas inadimplentes – um recorde que revela a dimensão do problema e um ambiente de fragilidade financeira, onde milhões de companhias operam sob pressão constante, sem clareza real de sua situação.
Ao analisar o cenário, percebo que o problema não é só a inadimplência, mas a incapacidade de prevê-la. Para a maioria das empresas esse processo foi gradual, com decisões tomadas sem base em dados, hábitos operacionais ineficientes e ausência de mecanismos claros de diagnóstico financeiro.
Nem sempre a crise financeira decorre apenas de fatores externos, como aumento de juros ou queda de demanda, mas de hábitos internos que comprometem a operação. Processos mal executados, falta de controle, ausência de planejamento e decisões impulsivas são exemplos de comportamentos que geram forte impacto.
Para mudar esse jogo, o IRCF – Índice de Risco de Colapso Financeiro – foi desenvolvido como uma ferramenta de precisão. Ele mede a saúde financeira e orienta a tomada de decisão antes que o fôlego acabe.
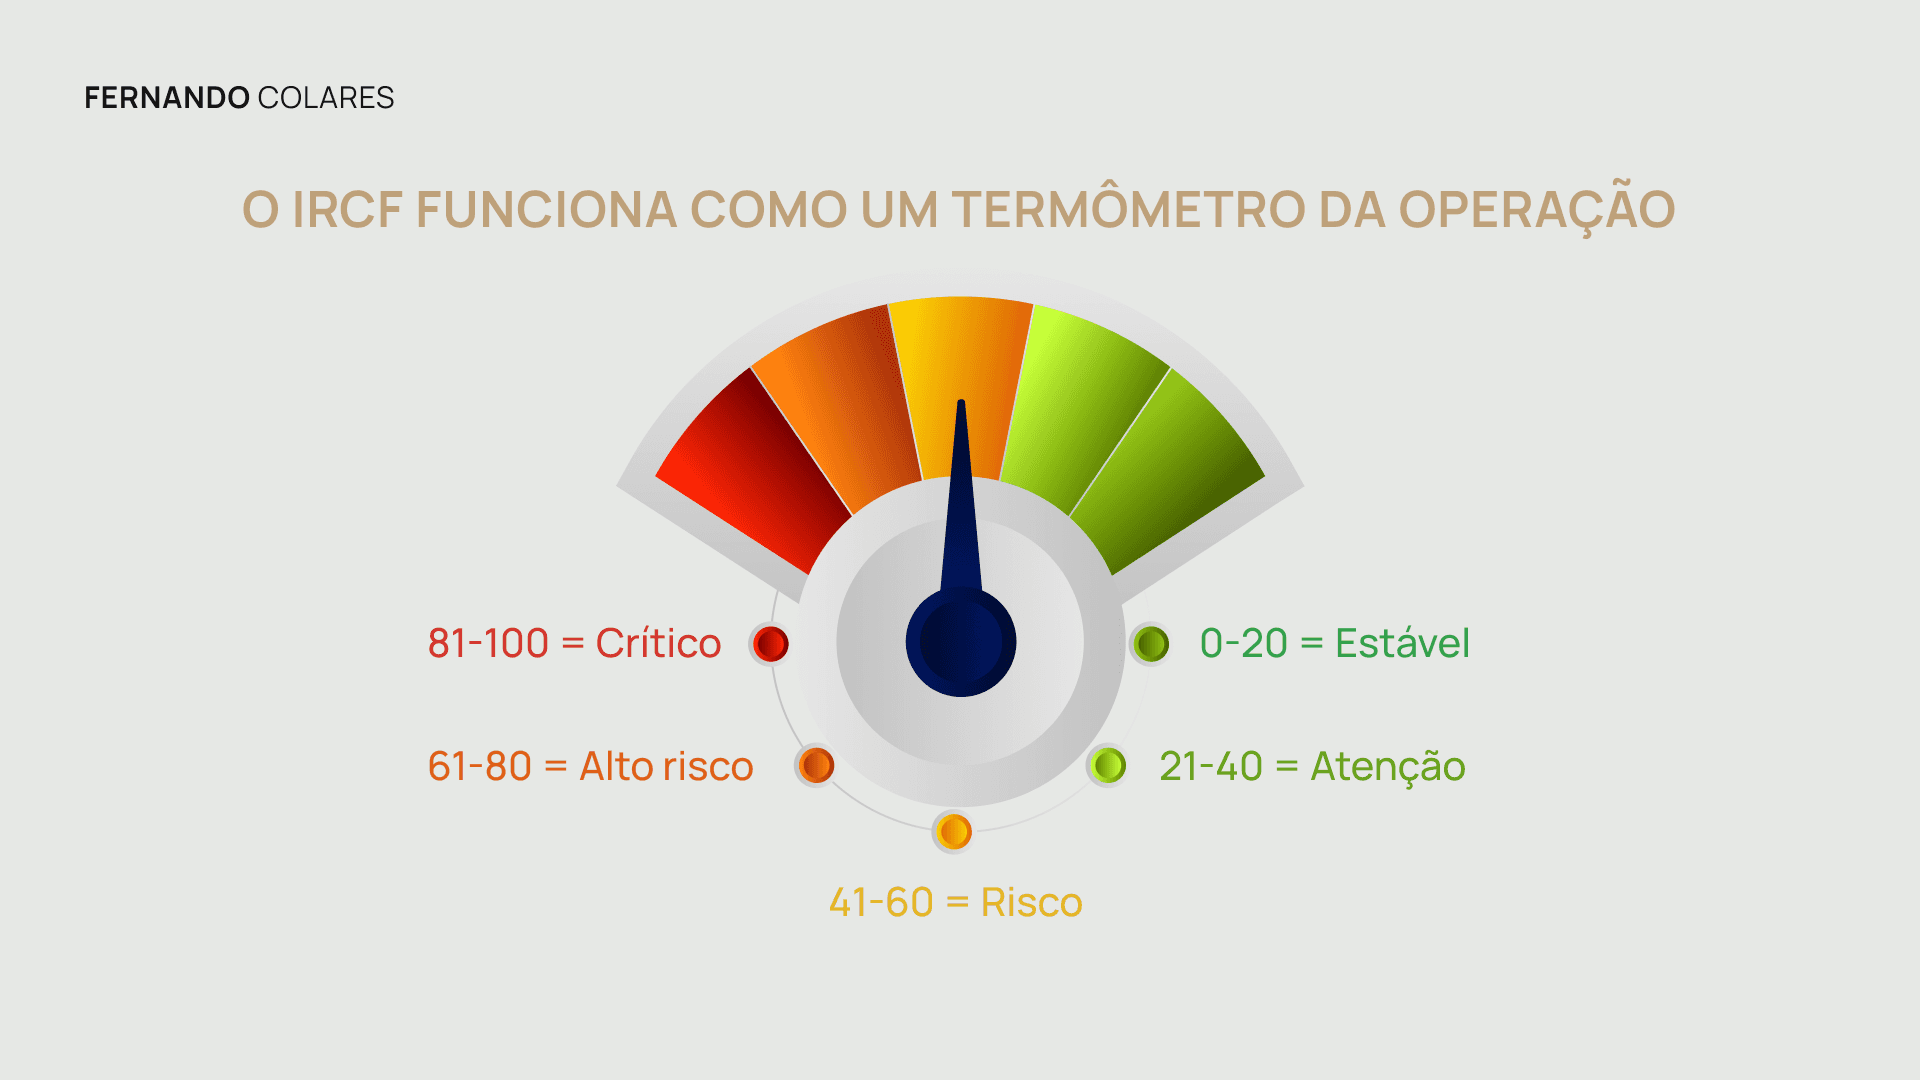
O IRCF funciona como um termômetro da operação:
Diagnóstico Real: Transforma informações dispersas em uma leitura clara da empresa ou pessoa física.
Parâmetro de Risco: Indica o nível de exposição e aponta o caminho para a correção.
Visão Multidimensional: Captura desde o nível de endividamento e capacidade de gerar caixa até o histórico e perspectivas futuras.
Alerta Antecipado: Permite agir antes que o problema se torne irreversível, estabelecendo uma pontuação de 0 a 100.
Grandes empresas, problemas semelhantes
Endividamento gradual, redução na capacidade de geração de caixa, crescimento do custo financeiro e deterioração na qualidade da gestão são padrões compartilhados pelas empresas inadimplentes. Quando combinados, comprometem a sustentabilidade do negócio.
Além do IRCF, foi desenvolvido outro conceito muito complementar: o crédito em cascata. Enquanto o IRCF atua no diagnóstico da saúde financeira, o crédito em cascata é a solução para o acesso ao capital.
Na prática, o crédito em cascata utiliza a solidez de grandes empresas para reduzir o custo de financiamento de seus fornecedores. É uma forma inteligente de usar recebíveis e garantias de empresas sólidas para distribuir melhor o risco e baratear o custo do dinheiro para quem está na ponta.
Ao conectar o IRCF com o crédito em cascata, fechamos o ciclo: de um lado, uma ferramenta que mede e diagnostica o risco; de outro, um modelo que viabiliza o crédito de forma eficiente.
O IRCF não substitui a gestão financeira, mas a orienta. Ele permite que o empresário avalie o tipo de intervenção necessária com base na realidade, não em suposições. Mais do que um índice, ele se torna uma ferramenta de educação financeira: ao analisar o resultado, o gestor ganha uma visão sem filtros da própria operação.
Voltando ao número de empresas inadimplentes, o que chama a atenção não é o número de inadimplentes, mas o fato de que muitas delas poderiam ter evitado essa situação com um diagnóstico precoce.
Em um ambiente onde o crédito é caro e escasso, mesmo empresas bem geridas podem enfrentar dificuldades. Por isso, a combinação entre diagnóstico e solução se torna essencial. Não se trata de mágica, mas de um conjunto de ferramentas aplicadas para gerar impacto real.
A gestão financeira não pode mais ser tratada de forma intuitiva ou histórica. Em um ambiente complexo e dinâmico, é fundamental contar com instrumentos que permitam medir, analisar e agir de forma estruturada no momento presente e de forma online. O IRCF e o crédito em cascata são as peças que faltavam para o novo modelo de gestão.
Na sua operação, você toma decisões baseadas em dados de risco real ou no feeling?